
皆さん、こんにちは!
太陽監査法人 パートナー 松本 華奈 と申します。
簡単な自己紹介ですが、私は大学在学中に会計士に興味を持ち、会計専門職大学院に進学後、2010年11月の論文式試験に合格。2014年1月に太陽監査法人へ入所し、今年で13年目を迎えました。
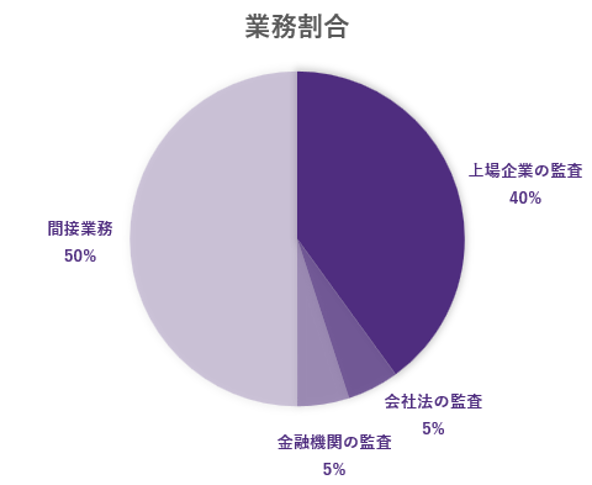
これまでの主な経験・担当業務は下記のとおりで、色々経験してきました。
- 上場企業の監査
- 金融機関の監査(信用金庫・ファンド)
- IPO業務・パブリック業務
- 間接業務(グループ運営・点検業務等)
現在はパートナーとして様々なことを行っており、直接業務だけではなく、間接業務の割合が多くなっています。
さて、今回のブログでは、
私が担当している業務の中でも、特に専門性が高いと言われる金融機関の監査について、紹介したいと思います。
金融機関の監査とは?
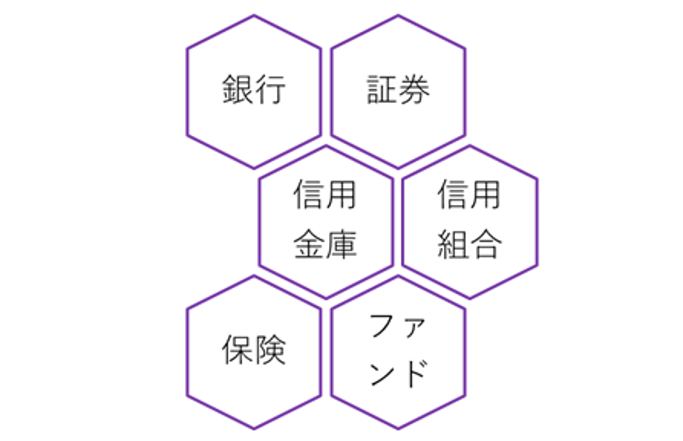
そもそも『金融機関』の監査と一般的に呼称していますが、ここでいう『金融機関』とは、以下のようなものを指しています。
「金融監査の監査って、大手監査法人しかできないんじゃないの?」
こんな質問をよく受けますし、
思い返せば、就活生時代の私も同じイメージを持っていました。
そんなことは決してありません!
太陽は、金融機関の監査にも力を入れています。
例えば、東京都にある23の信用金庫のうち、約半数の監査を担当していますし、全国の地方銀行・証券会社・信用金庫・信用組合を含めれば40超の金融機関の監査を担当しています。SPC・ファンドや投資法人はもっともっと多いです。
「金融機関の監査に力を入れているのは分かったけど、それって難しいんじゃないの?」
なるほど。
金融機関というと業務の専門性が高く、その監査となれば、よりハードルの高さを感じるかもしれませんね。確かに、金融機関の会計は、
- 『普通預金』や『定期預金』が負債に計上されている(顧客から預かるものであるため)
- 『コールローン』『買入外国為替』『睡眠預金』など、見慣れない用語が頻出する
- 複雑な金融商品の仕組みを正確に理解しなければならない
など、一般企業とは異なる特徴を有しています。
しかしどのようなクライアントであれ、その業種固有の特殊性はあるので、「クライアントや、クライアントの属する業界について、勉強しなければならない」という点では、一般企業の監査と何ら変わりはありません。
私も、金融機関である信用金庫の監査より、ニッチなビジネスを行う上場企業を監査していた時の方が、特殊性が高く、理解するにあたりとても苦労した記憶があります。
ニッチなビジネスだと関連する専門書も少なく、勉強は難しいし、他のクライアントからの応用も効かないことが多いので、結構大変だったりします。
その点、金融業界は専門書も多く、勉強がし易いですし、金融業界は共通のルールが多いので、一つのクライアントを担当すると、金融機関の監査全般に通用する汎用的スキルが身に付きます!
また、金融機関は日々大量の資金取引を扱っていることから、業務の大部分はシステム上のデータとして処理されています。
そのため、監査上は内部統制に依拠する割合が大きいという特徴があります。
このように聞いてしまうと、
「機械的で無味乾燥な監査をするのでは?」と思われるかもしれません。
ところがどっこい!金融機関の監査は、
お金を通じた人々のリアルな暮らしを垣間見る機会も多く、非常に人間味があります!
金融機関の監査で身に付く力
金融機関の監査でしか経験できない仕事、醍醐味として『自己査定の検証』があります。
が、そもそも「自己査定とは何ぞや!」という方も多いと思いますので、まず簡単に説明します。
前提として、
金融機関(銀行や信用金庫など)のビジネスモデルは、顧客から預金として集めた資金を、別の顧客に貸し出すことで資金を運用し、運用益としての利息を得ることです。
そのため、金融機関の資産の大半を占めるのは、顧客への貸出金となります。
自己査定を砕けた言葉で表すなら、
「自分の持っている資産の価値を、自ら評価する」ことです!
つまり、
貸出金それぞれの貸倒リスクに見合うだけの貸倒引当金が適切に設定されているかどうか、金融機関が自ら評価することを言います。
そうです。お気づきの方もいらっしゃるかと思いますが、
実は『自己査定』それ自体は、金融機関が通常行う業務の1つであって、監査手続ではないのです。
じゃあ監査人は何するの?というお話ですが、
金融機関が行った自己査定の結果が適切であったかどうか、私たち監査人が再検証します。
具体的には何をするのか?
まずは、数多くの債務者データ(財務三表、勘定科目明細、税務申告書、事業計画書、金融機関と経営者とのヒアリングメモ、経営者の保有資産の資料、家族構成に関する資料等)を、じっくりと読み解いていきます。
実はこの手続、会計士としてのビジネス理解を高めてくれる『最強の環境』でもあります。
クライアントによっては監査法人側で年間数百件もの債務者データを検証するため、製造業、小売業、サービス業など、一般企業の監査を他で担当していなくても、色々な業種の財務情報に触れることになるのです。
そこでは「この業種はどこで、なぜ利益が出ているのか?」「外部環境の変化(物価や為替の変動など)によって債務者にどのような影響が表れてくるか?」というように、多種多様な財務情報を素早く分析し大きな視点で捉える能力が必要となります。
そして、分析した情報を基に金融機関の担当者とディスカッションを行い、金融機関が行った自己査定の結果が適切であるのかを判断していきます。
この自己査定の検証を通して身に付く『広範な財務分析力』と『資金の貸し手側の視点』は、財務情報を通して企業の実態を見る力を養ってくれます。
これが、立場を変えて資金を借りる側に回った一般企業の監査においても、強力な武器となるのです。
他業種との間で生まれるシナジー効果
このように、
金融機関の監査は、他の業種とは異なるユニークな特徴があります。
その一方で、
金融機関などの特定業種のみに関与していると、一度身につけた専門性に安住してしまう可能性が潜んでもいます。(安住することが全面的に悪いことだとは思いません)
金融機関の監査の専門的視点だけでは気が付きにくい事象が、そのクライアントにとって課題解決のキーになるかもしれません。
そして反対に、金融機関以外の監査や監査以外の業務においては、自己査定の検証により培われた財務情報の分析能力・多種多様な業種特性の理解力など、金融機関の監査の専門的視点だからこそ気付けるような事象が、そのクライアントにとって課題解決のキーになるかもしれません。
例えば、一般企業の監査で経験した会計処理や内部統制の構築過程が、金融機関の監査で別視点からリスク評価するきっかけにもなりますし、自己査定の検証で身に付いた業種特性の理解力が、一般企業の監査でクライアントのビジネスの理解や継続企業の前提(資金繰り)の評価などの監査上の重要な判断を行うための目線として役立つこともあります。
このように、
どんなに些細なことであっても、他業種の専門的視点を別業種に取り入れることで、思いがけないシナジー効果を生み出すことがあります。
そして、太陽は業種ごとに部門を分けていないため、たとえ金融機関の監査をメインに担当することになったとしても、IPO業務・パブリック業務・国際業務・アドバイザリー業務などにも関与できる環境が整備されており、多角的な視点を保つことができます。
様々な業種を担当することで身に着けられる多角的な視点は、将来、会計監査の枠を越えて、さらに広いフィールドで活躍する際にも、かけがえのない財産になるハズです。
さいごに
太陽には、私のように金融機関のクライアントを担当しつつ、他の業種も当たり前のように経験している人が大勢います。
「金融機関の監査って難しそう…」と思っても、
「でもちょっと気になる…」と感じたら、ぜひお話を聞きに来てください!
大丈夫です!誰でも初心者からスタートします。
かくいう私も、最初は金融機関の監査を志望しておらず、気が付いたらやっていた人間です。
流れで踏み入れた世界ですが、
金融機関の監査と他業種の監査を並行した経験は、私を会計士として数段レベルアップさせてくれたなと確信しています。
“金融”の専門性を身に付けつつ、他業種の監査を並行することによるシナジー効果は、きっと皆さんの将来の可能性を、大きく広げていくことでしょう。
金融機関の監査、面白いですよ!!!